
BAC: “La banca digital nos permite llegar a más personas”
El CEO de BAC Guatemala analiza la evolución del sector bancario y su apuesta por servicios digitales que faciliten las operaciones, el ahorro y la inversión desde dispositivos móviles.
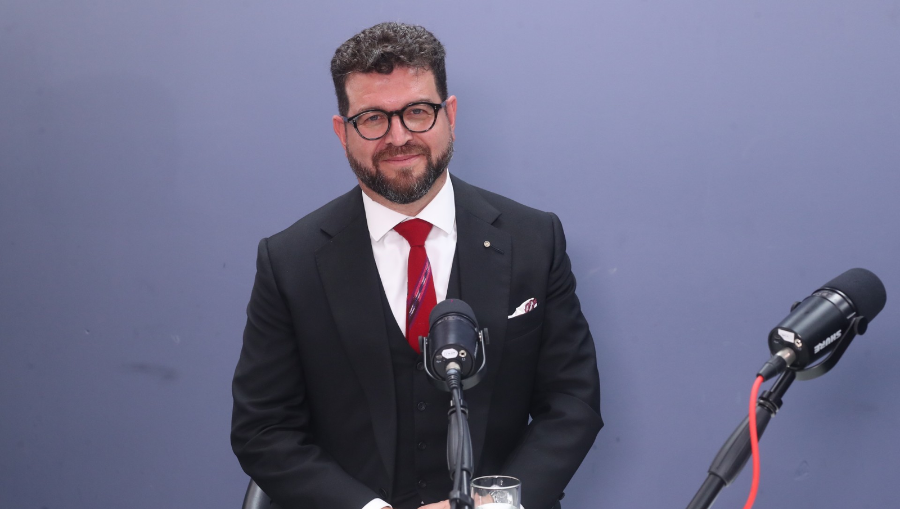
Su corbata tiene una historia que va más allá de su diseño. Eric Campos, CEO de BAC en el país, narra que la compró durante una visita al Mercado de Artesanías de Antigua Guatemala, mientras acompañaba a unos amigos extranjeros. Al encontrar la prenda, preguntó a la vendedora si podía pagar con tarjeta. La respuesta fue inmediata: “Claro que sí”, le dijo la comerciante mientras sacaba un POS del banco que representa. Para Campos, la escena refleja cómo la tecnología financiera ha llegado hasta los pequeños negocios y está transformando la manera de hacer comercio en el país.
Campos compartió esta anécdota durante su participación en Vamos al Grano, el videopódcast de Guatemala No Se Detiene. En la conversación, — publicada en los canales de YouTube y de Spotify de Prensa Libre el pasado 21 de octubre—, abordó temas como la evolución de la banca y las oportunidades de inversión en la actual coyuntura. También reflexionó sobre el potencial emprendedor del país y los desafíos de infraestructura, seguridad jurídica y productividad que considera fundamentales para impulsar su crecimiento económico. Este es un extracto de la conversación.
¿Ha cambiado mucho la banca en esta última década?
Absolutamente. De hecho, estoy en la junta directiva de BAC en Guatemala desde el año 2010, así que han sido 16 años de evolución espectacular, de crecimiento.
La economía, particularmente Guatemala, ha venido creciendo de manera sostenida durante los últimos años. Ha sido un crecimiento muy sano, multiplicado en diferentes sectores, y la banca se ha transformado de acuerdo con ese crecimiento.
La tecnología definitivamente ha sido un factor fundamental de cambio, de cómo llegar y poder llegar a más personas.
¿Cómo está hoy el mapa de la inversión en Guatemala?
Muy positivo. Y es que hay que verlo desde diferentes perspectivas. Está la inversión extranjera directa, que es fundamental.
Hay que recordar que los países crecen básicamente por tres factores. La función de producción está en función de la tierra, capital y trabajo.
Entonces está el recurso de la tierra, las capacidades del país, después el capital de inversión y el capital humano.
En ese sentido, la inversión proviene de tres grandes fuentes: la inversión local, la inversión extranjera y también las inversiones de gobierno.
En los últimos años ha habido un muy buen crecimiento, principalmente de la inversión privada y la inversión extranjera. Este año, de hecho, se está llegando ya a alcanzar los US$1 mil 800 millones de inversión extranjera en Guatemala.
Y todavía queda mucho más que hacer porque, cuando nos comparamos (nosotros somos un grupo regional que estamos en Guatemala, Honduras, Costa Rica y Panamá) y vemos la inversión extranjera que se logra en Costa Rica o en Panamá, soñamos con lograr esa misma inversión extranjera en Guatemala.}
¿Hay sectores que están creciendo un poco más, que resultan más atractivos?
Esa es una de las ventajas de la evolución de la economía de Guatemala en los últimos 15 años.Se podría decir que antes era una economía muy basada en algún tipo de exportaciones, principalmente agrícolas, pero hoy la economía está sumamente diversificada.
Tenemos exportaciones. La exportación número uno del país es, por ejemplo, la exportación textil.Entonces, todo el sector de textiles, y no solo maquila, sino todo lo que se llama el clúster textil, desde la producción del hilo, las telas, el lavado, la preparación, es un motor de exportaciones de Guatemala. Es el principal producto de exportación.
También está la exportación agroindustrial: aceite de palma, todo el proceso del azúcar, azúcares refinados. Después está también todo el tema de productos diversificados.Por ejemplo, Guatemala es bien interesante: es el principal exportador del mundo de cardamomo, que va a los países de Oriente Medio.
Entonces, realmente es una economía muy diversificada.
Después está el tema de consumo interno, que ha generado muchísima inversión interna. Si uno lo piensa, más de 20 billones al año de remesas. Esas remesas vienen en la cadena de valor básicamente a alimentación, construcción, medicina y salud. Eso ha generado un gran dinamismo en el crecimiento interno, en las industrias internas.
Y hay un tercero que no puedo dejar de mencionar, que es el rápido crecimiento que BAC ha venido apoyando y trabajando con los empresarios desde hace muchos años: el tema de turismo. Turismo es lo que llamaban antes la industria sin chimeneas, la industria de las experiencias. Guatemala es un país hermoso que tiene muchísimo que ofrecer al mundo y está logrando atraer cada vez más turismo.
¿Hacia dónde va la economía del país?
Definitivamente la competitividad y la capacidad de generar crecimiento y prosperidad a toda la población dependen de varios factores.
Obviamente, uno es la productividad de su gente, volviendo otra vez a la fórmula de crecimiento económico.
Necesitamos que la gente tenga más competencias, más habilidades, más skills.
En el caso de Guatemala es súper interesante porque el sector privado juega un papel muy importante en ese rol y esperamos que cada vez el sector público pueda dar más capacidad, cubrir a más gente y llegar a ese bono demográfico que tiene el país.
De otros sectores que están creciendo mucho, obviamente el tema de salud es otra necesidad creciente de la población, tanto por el ingreso de remesas como por el crecimiento de los ingresos y de la capacidad de la gente de poder cubrir ese tipo de necesidades.
Entonces, en general, más que pensar en un sector en específico, vemos un conjunto de sectores que están creciendo.
Y para multiplicar eso, obviamente, dos temas fundamentales: seguridad, seguridad jurídica e infraestructura.
Yo creo que esos factores son claves y permiten al país dar el siguiente salto.
“El emprendedurismo del guatemalteco es espectacular. Es muy alto.”
¿Cómo atienden a las pequeñas y medianas empresas?
Es bien interesante ese tema porque no es solo crédito.A veces se piensa que es solo crédito, pero es crédito que vaya con propósito y a una familia, una organización, una empresa, un emprendimiento que tenga bien claro cómo lo va a usar, para qué lo va a usar, cuál es el objetivo final que está logrando y cómo va a crecer con ese crédito.
Además, que tenga una visión, una estructura y un propósito para ir creciendo con ese trabajo.
Lamentablemente muchas veces llega el financiamiento, pero no se usa en lo que se necesita ni se usa en lo que produce más. Entonces, al final, más bien entra en un círculo vicioso, cuando lo que toca generar es un círculo virtuoso de crecimiento en ventas, estructura organizada, costos, eficiencia, productividad, y entonces ese financiamiento llega a multiplicarlo.
Además, hay que trabajar en todas las capacidades de la pequeña empresa.
Por ejemplo, tenemos más de mil soluciones que se llaman UTILITAS, que son sistemas de software integrados al POS de la compañía para que ahí mismo pueda llevar las ventas, pueda llevar el inventario.
Tenemos más de mil aplicaciones ya instaladas de pequeñas empresas que están llevando sus controles desde ahí y, además, recibiendo pagos.
Tenemos soluciones como el sitio de comercio electrónico, donde la gente puede subir su página web, puede vender a través de su página web.
Entonces, todas esas facilidades son para competir en el nuevo mundo digital.
¿Cómo estamos a nivel centroamericano y cómo está Centroamérica en relación con Latinoamérica?
Precisamente con esa visión que tenemos de poder ver la dinámica de los seis países, una de las cosas que definitivamente distingue, y que es orgullo para Guatemala, es el emprendedurismo del guatemalteco. Es espectacular.
Ver la cantidad de iniciativas, de emprendimientos, los esfuerzos, cómo se preparan. Nosotros lo vemos en diferentes actividades que realizamos.
Por ejemplo, ya tenemos varios años de realizar la edición de Empresario Pyme del Año. Y ahí revisamos entre nuestros casi 100 mil pymes en Guatemala.
Entonces, uno ve desde la persona individual emprendedora hasta la empresa formal. Cada año, más bien, la gran belleza es que tenemos un reto de escoger dentro de esa gran cantidad de empresarios los mejores casos del año.
Siempre quedan al final entre ocho y diez finalistas, que son historias que realmente te mueven y dicen: “Wow, la reserva que tiene este país para seguir creciendo en todos esos pequeños empresarios”.
Otra iniciativa que también estamos apoyando y que ha venido creciendo mucho es para los nuevos emprendedores. Se llama G100.
En G100 son empresas e ideas que presentan su proyecto y hay un fondo que les entregamos para poder seguir construyendo su idea.
Igual, historias espectaculares.
Y ni qué decir de las iniciativas de Banmujeres, que van orientadas a apoyar a las mujeres.
Hay una historia que a mí me encanta también en San Juan La Laguna.
Una señora presentó, en uno de los eventos que hicimos de Banmujeres, su historia de cómo desde su cocina familiar, donde preparaba comida para vender, aprendió a usar el POS, aprendió a atender a los extranjeros, a los turistas que venían.
Hoy se alió con otros empresarios del lugar y tiene su cocina comunal, donde los turistas vienen y viven la experiencia de cocinar al estilo tradicional de Guatemala, de esa comunidad de San Juan La Laguna, y es un activo turístico del país.
Entonces ahí ve uno las capacidades, la capacitación.
No es solo un tema de financiamiento.
Por supuesto, de hecho, nosotros en la región tenemos un portafolio de US$13 billones en cartera empresarial y, de esos 13 billones, más del 25% es a pequeñas empresas.
Entonces, realmente destinamos una cantidad muy importante. Solo en Guatemala supera los US$500 millones.
Lo importante ahí es que es el financiamiento con las capacidades para crecer productivamente.
¿Por qué somos tan emprendedores? ¿Qué oportunidades ve?
Guatemala es el país más joven de América Latina. Tiene la población más joven de todos los países. De hecho, el gran reto que tiene la humanidad en los próximos 50 años es que las tasas de natalidad vienen bajando y hay países incluso que están decreciendo en población.
En el caso de Guatemala todavía tenemos, yo creo, una ventana de unos 30 a 40 años de una población joven que viene incorporándose a la actividad productiva, que viene con la necesidad de prosperar y de desarrollarse.
Ese crecimiento genera oportunidades, genera nuevas formas de emprendimiento, de creatividad, de empleo formal.
Entonces, por eso tenemos este esfuerzo con las universidades.
Queremos trabajar no solo con las universidades; incluso estamos yendo a niveles de adolescencia, a niños, porque la idea es empezar a formar esos hábitos financieros, esa salud financiera desde pequeños.
Además, para una expectativa de vida mucho más larga.
La expectativa de vida ha venido subiendo. Antes, a la gente de 50, 60 años ya la veían viejita. Ahora no. La expectativa de vida son 80, 90.
Por ejemplo, el otro día vi una cifra que me impresionó: Japón ya tiene más de 100 mil personas de más de 100 años. Entonces tenemos que prepararnos para una vida y, sobre todo, para que ese período a partir de los 60, 65 o 70, donde todavía se puede ser muy productivo, tengamos la capacidad de movernos.
Tengo otra historia personal muy bonita de uno de mis mejores amigos, que se hizo arquitecto a los 35 años porque era disléxico. Resulta que él tenía muchos problemas en la educación formal. Al final logró encontrar (no sabía que era disléxico), terminó graduándose de arquitecto y hoy tiene tres récords Guinness como arquitecto ambiental por una serie de cosas que hace en temas de lugares turísticos. Pero el tema que quiero resaltar es que él dice: “Aprendí que mi mayor debilidad era mi mayor fortaleza”.
Porque esa dislexia lo hacía ver las cosas en arquitectura de forma distinta, de una forma totalmente creativa. Le ha generado tres Guinness, tres récords Guinness.
Entonces, yendo un poco al paralelismo con tu pregunta, no importa por qué ni a qué se debe. Esa es una fortaleza que tiene el país.
Tal vez a veces decimos: nos falta definitivamente más empleo formal.
Sí, necesitamos generar más empleo formal, necesitamos crecer la economía formal. Pero al final la realidad es que a través de las pequeñas empresas podemos ir generando esos motores de crecimiento, además de la contribución de las grandes empresas.
Y por eso BAC es una organización que trabaja a nivel de empresas corporativas, pequeñas empresas y también la banca de personas.
Entonces trabaja muchísimo también todo el tema de banca de personas, ahorro, generar prosperidad a largo plazo.
“A veces se piensa que es solo crédito, pero es crédito que vaya con propósito.”
¿En qué va a invertir en los próximos años para captar a más clientes, para apoyar más inversión? ¿A qué le están apostando ustedes?
Tenemos un enfoque de banco universal, en el sentido de que tenemos las corporaciones, las pequeñas empresas, las personas. Tenemos toda una estrategia de experiencias. Pero, muy importante, más que presencia física, la banca ha evolucionado a estar presente digitalmente.
De hecho, el grupo a nivel regional tiene más de seis millones de clientes.
Una de las cosas más interesantes es que se suma el reto de la ciberseguridad.
Porque ya no es solo estar presente digitalmente, no es solo dar experiencias digitales, no es solo estar disponible 24/7, los 365 días del año, desde tu celular, y que desde tu celular puedas administrar tu vida financiera, sino que también sea de forma segura. Que sea cerrada a temas de ataques, a temas de hackeos.
De hecho, hemos invertido muchísimo también en educar a la gente sobre cómo prevenir fraude.
Porque mucho del tema es que tenemos nuestros servicios y nuestras plataformas totalmente cerradas, con todas las protecciones, pero viene el correito que te cae, que te engaña, que te quiere sacar tus datos. Entonces, definitivamente es un trabajo en conjunto entre el cliente, la persona y el banco.
Pero realmente una de las grandes ventajas es que la banca moderna nos permite llegar a más personas.
Es un tema de inclusión financiera real, de inclusión sostenible, porque realmente podemos llegar a toda persona que tenga un celular.
Y toda persona que tenga un celular puede tener acceso a educación financiera, puede tener acceso a ahorros, puede tener acceso a fondos, puede tener acceso a planificación de ahorros a largo plazo.
Ahora incluso lanzamos un producto que, para que tengas una idea, en el país había menos de 150 mil productos de este tipo, que son los certificados a plazo o los certificados de depósito a plazo.
Porque antes la gente decía: “Para sacar un certificado a plazo, para hacer un ahorro que venza a tres, seis, 12 meses y ganar un poquito más de intereses, tengo que ir a la agencia, tengo que llevarme mi papel”.
Y después el problema: se me pierde el papel.
Hoy cualquier persona, desde mil quetzales, puede abrir un certificado a plazo desde el móvil, desde cualquier rincón del país e incluso fuera del país.
Un servicio bancario que podría desaparecer en los próximos cinco años.
Yo te diría más bien que ha ido transformándose.
Por ejemplo, el tema de las chequeras. Ya las chequeras no tienen sentido en el mundo digital.
No han desaparecido, pero van en vía de extinción.
El certificado a plazo se está transformando, como te decía ahora.
Incluso nosotros nos movimos, en nuestra tarjeta de débito y tarjeta de crédito, a la tarjeta biodegradable.
Hicimos un esfuerzo por la sostenibilidad porque tenemos una estrategia de triple valor, de generar impacto social y ambiental en todo lo que hacemos.
Entonces dijimos: “Bueno, una de las cosas por las que podemos empezar es que nuestras tarjetas ahora las vamos a hacer biodegradables”.
Pero ese producto va a desaparecer porque va a ser digital.
De hecho, ya la tenemos aquí en el wallet y desde el teléfono podés pagar.
Un hábito financiero que los guatemaltecos deberíamos cambiar.
Nos cuesta invertir. Por ejemplo, tengo el dinero en una caja de ahorro, una cuenta corriente, una cuenta monetaria. Nos cuesta decir: “Voy por los bonos” o “Voy por un plazo fijo más corto”.
A nivel regional, ¿cómo está Guatemala posicionada?
Como un mercado muy competitivo. El mercado más grande de la región en sistema financiero es Panamá, porque históricamente fue una plaza financiera. Tiene más de 100 bancos.Entonces, es una plaza financiera internacional, no solo local. Yo te diría que después está Guatemala.
A nivel de lo que llamamos depósitos o pasivos, Guatemala es el número dos. Pero falta todavía mucho por hacer e incorporar otros actores dentro de la regulación, fortalecer el tema de regulación en otros actores del sistema financiero, como está en otros países.
Y la otra oportunidad que tenemos es seguir creciendo el crédito a toda la población.
Digamos, en Panamá la relación de crédito a PIB es de casi 100%, muy parecido a Costa Rica. Guatemala todavía está en 40%. Tenemos espacio para incorporar.
Y para eso es importante, de nuevo, que la gente abra sus cuentas, que cree sus récords.
Por ejemplo, nosotros trabajamos mucho con los POS porque cuando tenés un POS, tenés una cuenta y empezás a hacer récords. Entonces ya tenés acceso al sistema financiero.
“Una de las grandes ventajas es que la banca moderna nos permite llegar a más personas.”
Del ahorro a la inversión, los tres pasos para mejorar las finanzas personales
Eric Campos, CEO de BAC Guatemala, considera que los guatemaltecos tienen oportunidades para mejorar sus hábitos financieros mediante tres pasos: abrir una cuenta bancaria, aprovechar instrumentos que ofrezcan mayor rentabilidad y planificar el retiro. Para explicarlo, compartió una experiencia personal y destacó las posibilidades que ofrece la banca digital.
- Abrir una cuenta, la puerta de entrada al sistema financiero
“El muchacho que nos ayudaba en la casa con el jardín llega a la casa y quería que le pagaran en efectivo, y yo no tengo efectivo. Entonces le digo: ‘Venga, siéntese aquí conmigo’. Le abrí la cuenta en el celular. Listo, ya tiene su cuenta”.
Tiempo después, el trabajador proporcionó sus datos y, según relató Campos, le falsificaron la cuenta. Cuando le explicó que debían cerrarla, respondió: “No, no me la cierre”. Ante la pregunta de por qué, contestó: “Es que en esa misma cuenta le pagan a mi papá y a mi hermana”.
“Hay que abrir la cuenta bancaria. Eso es lo primero, porque eso nos da acceso a todo lo que estamos listos para ofrecer: educación financiera, apoyo”.
- Pasar de ahorro a instrumentos con mayor rentabilidad
El segundo paso consiste en considerar otras alternativas para obtener mejores rendimientos. “Bueno, tengo esto en ahorros, pero también puedo aprovechar otros instrumentos que me dejan un poquito más de rentabilidad”, explicó Campos.
Según las cifras que compartió, Guatemala tiene casi 20 millones de cuentas bancarias, concentradas aproximadamente en la mitad de la población, pero apenas unos 150 mil certificados a plazo.
“O sea, hay oportunidad de expandir ese producto y que más personas tengan acceso a mejores tasas de interés, y lo pueden hacer digitalmente”.
- Planificar el retiro con inversiones a largo plazo
El tercer paso está dirigido a quienes tienen mayor capacidad de ahorro. “Y tercero, ya para otro nivel de ahorro y con mayor capacidad de ahorro, es pensar en el retiro”.
Campos señaló que Guatemala todavía no cuenta con fondos de pensión y explicó que BAC ha desarrollado productos de inversión a largo plazo, incluidos fondos basados en inversiones de calificación triple A en el extranjero, alternativas conservadoras y de crecimiento, así como un fondo para inversiones bursátiles vinculado al Standard & Poor’s.
“Entonces, educarse en eso es crítico porque, sobre todo cuando uno tiene ciertas cantidades de ahorro, tiene que asegurarse de que donde ponga el dinero, donde diversifique sus ahorros, tenga las adecuadas seguridades”.
Vamos al Grano es un videopódcast producido en alianza entre Prensa Libre y Guatemala No Se Detiene.
Comentarios (0)
Sé el primero en comentar este artículo.
Debes iniciar sesión para poder comentar.
Iniciar sesión