

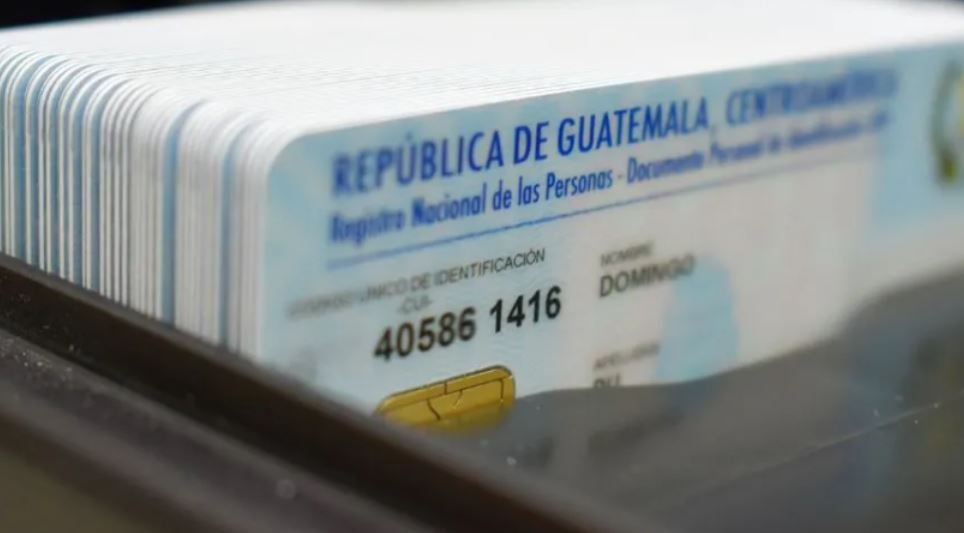
Corte de Constitucionalidad avala que el número del DPI sea el NIT, pero delimita alcances a la SAT
La CC declaró sin lugar las acciones contra la resolución de la Superintendencia de Administración Tributaria que establece la armonización del Código Único de Identificación (CUI), utilizado en el número del DPI, con el Número de Identificación Tribut...
La Corte de Constitucionalidad (CC) decidió mantener la validez de la resolución de la Superintendencia de Administración Tributaria (SAT) que establece disposiciones para armonizar el Código Único de Identificación (CUI) con el Número de Identificación Tributaria (NIT).
En la sentencia del 10 de septiembre del 2026, correspondiente a los expedientes acumulados 2201-2025 y 2481-2025, la CC declaró sin lugar las acciones de inconstitucionalidad planteadas contra la resolución SAT-DSI-393-2025.
La resolución de la SAT fue emitida el 7 de marzo del 2025 y publicada en el Diario de Centro América el 17 de ese mes. Esta establece las disposiciones internas para armonizar el CUI y el NIT en los sistemas informáticos de la entidad.
Con la decisión de la Corte, la resolución retoma vigencia, por lo que puede continuar el proceso de armonización entre ambos identificadores, ya que se deja sin efecto la suspensión provisional emitida el 13 de mayo del 2025.
En su resolución, la SAT argumentó que la adopción del CUI como NIT busca facilitar el cumplimiento de las obligaciones de los contribuyentes y mejorar la gestión de la información tributaria.
La CC declaró sin lugar las acciones de inconstitucionalidad de carácter general, total y parcial, promovidas por los abogados Ricardo Sagastume Morales, Diego Sagastume Vidaurre, Marcella Carolina Orr Solares, Erick Miguel Castillo López, Carios Rodolfo Lau Olivares, Nadia Mariposa Castellanos Maldonado y Maynor Giovanny Caté Chirix, según se lee en el documento.
Esto incluye la totalidad de la resolución, así como el párrafo: “para que estos puedan utilizarlo en todas las relaciones civiles, mercantiles, laborales-patronales, transacciones financieras, notariales, gestiones administrativas y judiciales, para que sirva a su vez como CUI y como NIT”, contenido en el artículo 1 de la resolución mencionada.
Sin embargo, la CC refirió en su sentencia que, conforme a la interpretación establecida en su fallo, el párrafo referido faculta a los contribuyentes para utilizar los identificadores armonizados, pero no impone la consignación del NIT como requisito en relaciones que no tienen trascendencia tributaria ni autoriza a la SAT para acceder, controlar o fiscalizar información ajena a las funciones que la ley le asigna.
Opiniones: delimitan alcance
La SAT no ha respondido a la solicitud de información acerca de esta sentencia.
Por aparte, el auditor Óscar Chile Monroy, de la firma MGI Chile Monroy y Asociados, confirmó que la mencionada resolución de la SAT recobra vida jurídica.
Sin embargo explicó que la CC, en el contenido de su resolución, emite una reserva interpretativa según la cual usar el CUI como NIT se circunscribe a la obligación de consignar el NIT en toda actuación que se efectúe ante la SAT, en las facturas o en cualquier otro documento que se emita, conforme a las leyes tributarias.
Además, dijo el experto tributario, la sentencia refiere que la obligación no se extiende a las relaciones civiles, mercantiles o laborales y que la CC aclara que la resolución no habilita a la SAT para controlar o fiscalizar todas las relaciones privadas de los contribuyentes.
Suspensión provisional para nuevo registro de contadores
Por aparte, la CC suspendió de forma provisional la resolución SAT-DSI-589-2026, que contiene las disposiciones administrativas para los contadores registrados ante la SAT.
La resolución fue emitida por el superintendente de Administración Tributaria, Werner Ovalle, el 23 de abril del 2026 y publicada en el diario oficial el 8 de mayo, fecha en que entró en vigencia.
La resolución, que consta de 19 artículos, norma el registro, las funciones, las obligaciones y las responsabilidades de los peritos contadores y contadores públicos y auditores que presten sus servicios a los contribuyentes y responsables tributarios, así como su relación con la SAT en las operaciones contables que produzcan efectos tributarios, refiere el artículo 1.
Sin embargo, la CC la suspendió de forma provisional al resolver las acciones de inconstitucionalidad de ley de carácter general, parcial y total planteadas por Marco Tulio Francisco Bautista Stewart y el Instituto Guatemalteco de Contadores Públicos y Auditores contra ocho artículos, y concede audiencia por 15 días a la SAT, el Ministerio Público y el Colegio de Contadores Públicos y Auditores de Guatemala.
Comentarios (0)
Sé el primero en comentar este artículo.
Debes iniciar sesión para poder comentar.
Iniciar sesión