

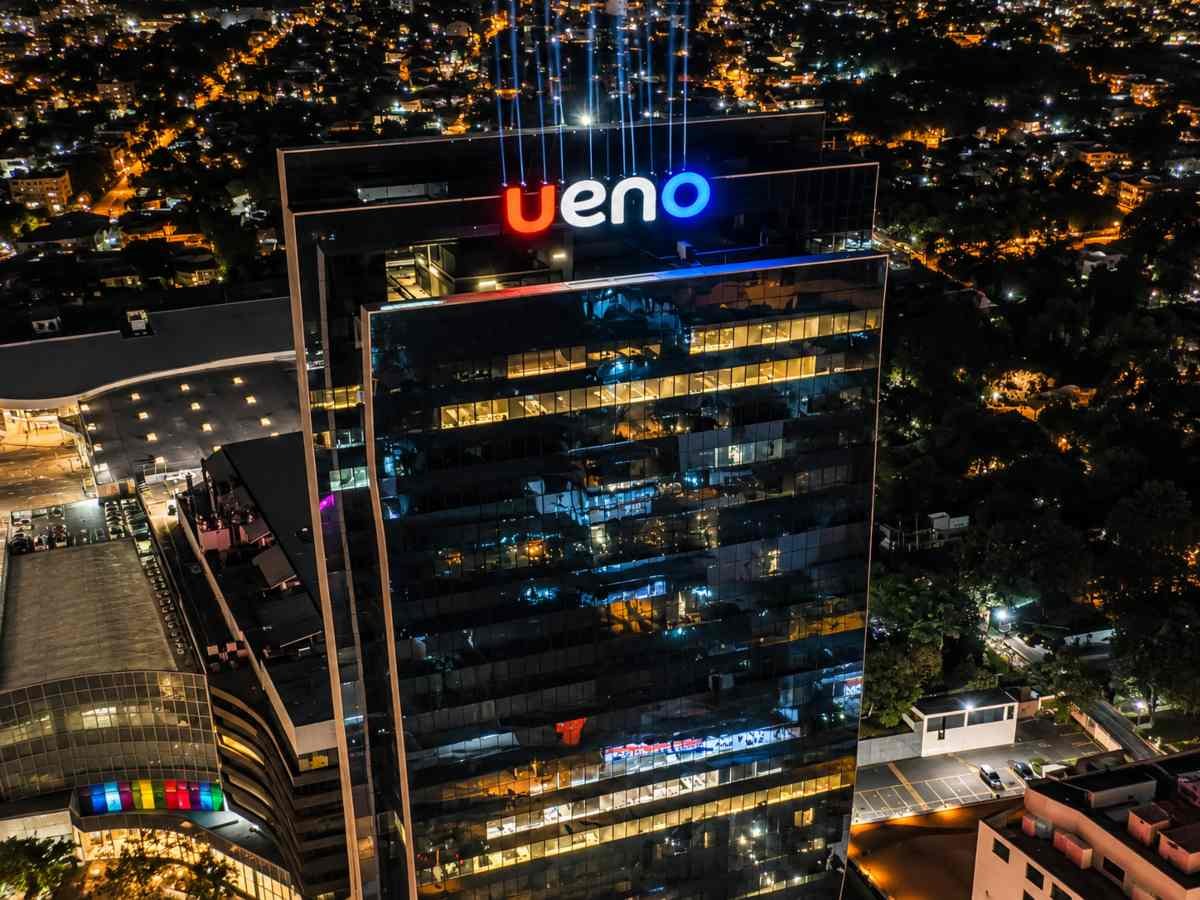
Ascenso y caída de Ueno Bank, el banco que creció en cuatro años y desató crisis en Paraguay
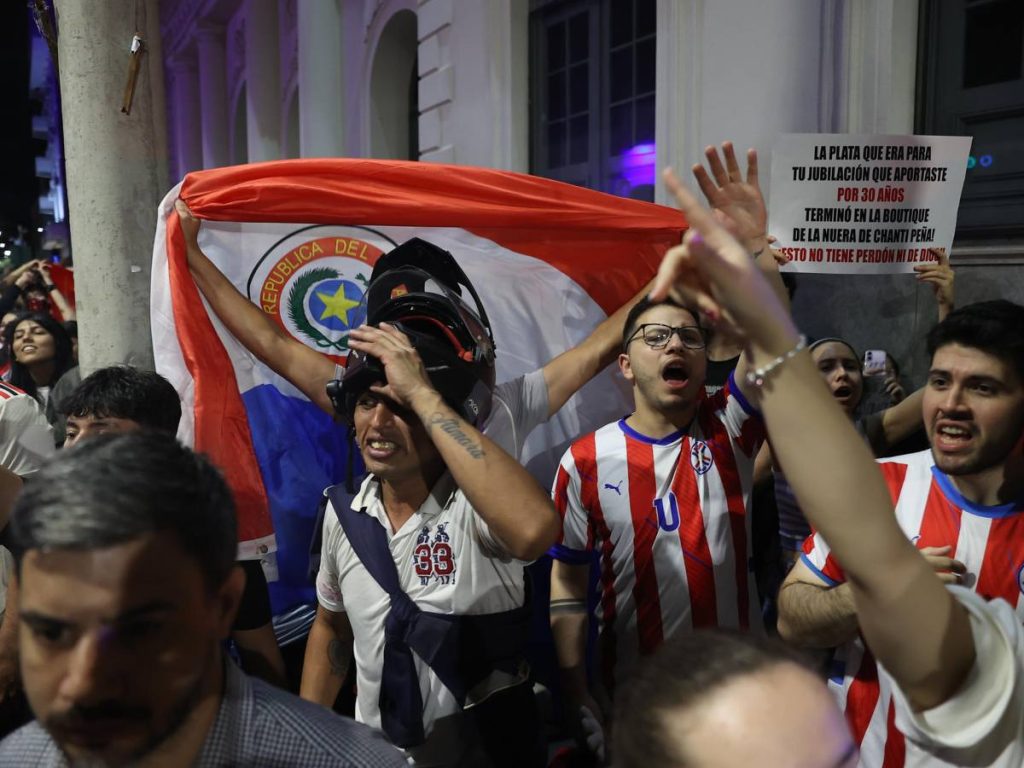
El Banco Central del Paraguay (BCP) inició el 3 de noviembre de 2026 el procedimiento de resolución de Ueno Bank, una institución financiera que, en cuatro años, pasó de impulsar una nueva marca digital a convertirse en uno de los bancos con más client...
El Banco Central del Paraguay (BCP) inició el 3 de noviembre de 2026 el procedimiento de resolución de Ueno Bank, una institución financiera que, en cuatro años, pasó de impulsar una nueva marca digital a convertirse en uno de los bancos con más clientes del país. La decisión se produjo después de que las autoridades detectaran problemas de solvencia, deficiencias en operaciones crediticias y préstamos relacionados con empresas vinculadas al grupo controlador.
La entidad formaba parte de un conglomerado empresarial encabezado por Federico Miguel Vázquez Villasanti, quien también figuraba como vicepresidente primero de Ueno Bank. Su expansión estuvo acompañada de inversiones, adquisiciones y una estrategia de servicios digitales que permitió ampliar su presencia en el mercado paraguayo.
La crisis también adquirió una dimensión política debido a los antecedentes empresariales del presidente Santiago Peña, quien había mantenido inversiones en una sociedad relacionada con el grupo financiero. A ello se sumó la presencia de recursos públicos en Ueno Bank, incluidos fondos del Instituto de Previsión Social (IPS).
El procedimiento de resolución abrió interrogantes sobre la recuperación de los depósitos, las inversiones estatales y las responsabilidades dentro de la estructura empresarial.
¿Cuándo comenzó a operar Ueno Bank?
La historia empresarial detrás de Ueno se remonta a Credicentro, una compañía de créditos fundada en 1984 por la familia Vázquez. Su actividad estaba orientada al financiamiento de pequeños comerciantes y personas que buscaban acceder a préstamos.
En diciembre de 2021, el Grupo Vázquez adquirió Financiera El Comercio, una institución con más de cuatro décadas de trayectoria. Posteriormente, el 28 de febrero de 2022, la compañía adoptó la marca Ueno, con una propuesta centrada en facilitar el acceso a productos financieros mediante herramientas digitales.
En 2023, la institución recibió autorización para operar como banco y comenzó sus operaciones bancarias en diciembre de ese año. Su aplicación permitía abrir cuentas, realizar transferencias, solicitar tarjetas y acceder a otros servicios sin depender exclusivamente de sucursales físicas.
El crecimiento continuó en 2024, cuando Ueno Bank absorbió Visión Banco. Ambas entidades comenzaron a operar fusionadas el 28 de junio de ese año, lo que permitió ampliar la cartera de clientes y la infraestructura de la institución. Para finales de 2025, Ueno registraba aproximadamente 2.7 millones de clientes.
¿Quiénes eran los propietarios e inversionistas de Ueno Bank?
La expansión de Ueno Bank estuvo respaldada por una estructura empresarial que incluía sociedades constituidas en Paraguay y Luxemburgo.
De acuerdo con documentación corporativa de marzo de 2026, U Paraguay S.A. concentraba el 91.20 % del capital de Ueno Bank y el 98.25 % de sus derechos de voto.
U Paraguay pertenecía a U Holdings S.à r.l., sociedad constituida en Luxemburgo. Dentro de esta última, Grupo Vázquez mantenía el 90.19 % del capital y el 99.16 % de los derechos de voto.
Otro inversionista fue OTP Bank Plc., institución financiera de Hungría, cuya participación se anunció en diciembre de 2025 mediante una inversión de 30 millones de dólares en U Holdings.
Entre los accionistas del Grupo Vázquez figuraban Federico Miguel Vázquez Villasanti, Guillermo Vázquez Muniagurria, Rebeca Elizabeth Villasanti Farinha, Adriana Vázquez Muniagurria y Verónica Vázquez Muniagurria.
Según la documentación correspondiente a diciembre de 2025, Federico Miguel Vázquez concentraba el 75.92 % del capital del conglomerado y el 94 % de sus derechos de voto.
¿Quiénes integraban el directorio de Ueno Bank?
La propia institución publicó la composición de su directorio correspondiente a febrero de 2026, en una comunicación dirigida al sistema financiero paraguayo, clientes, inversionistas y público en general.
En ese documento identificó a nueve integrantes, entre autoridades principales, directores titulares y suplentes.
- Juan Manuel Gustale Cardoni: Presidente. Imputado; prisión preventiva ordenada.
- Federico Miguel Vázquez Villasanti: Vicepresidente primero. Imputado; prisión preventiva ordenada.
- Diana Leticia Mongelós González: Vicepresidenta segunda. Imputada; arresto domiciliario ordenado.
- Alejandro Gómez Abente: Director titular. Imputado; prisión preventiva ordenada.
- Waldo Emilio Roberto: Director titular. Sin imputación individual identificada en las fuentes consultadas.
- Carlos Impagliatelli Bareiro: Director titular. Sin imputación individual identificada en las fuentes consultadas.
- Diego Fernando Duarte Schussmuller: Director titular. Imputado; prisión preventiva ordenada.
- Guillermo Vázquez Muniagurria: Director suplente. Imputado; la Fiscalía solicitó medidas alternativas.
- Silvia Rosa Susana Murto de Méndez: Directora suplente. Sin imputación individual identificada en las fuentes consultadas.
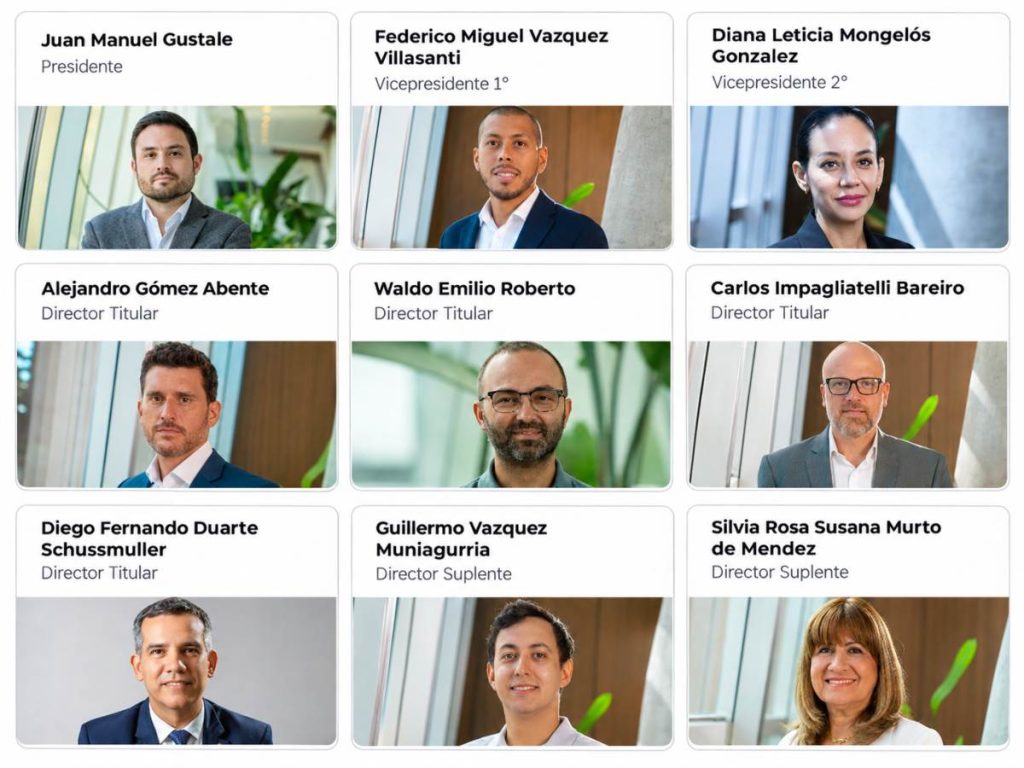
Esta nómina permite identificar a las personas que ocupaban cargos de dirección en febrero de 2026, meses antes de que el Banco Central iniciara el procedimiento de resolución.
Entre los nombres destaca Federico Miguel Vázquez Villasanti, debido a su participación en la estructura accionaria del conglomerado y su cargo como vicepresidente primero.
También figura Diana Leticia Mongelós González, quien ocupaba la vicepresidencia segunda. Según el perfil profesional divulgado por Ueno Bank, es abogada, estudió Derecho en la Universidad Nacional de Asunción y cuenta con formación en recursos humanos y transformación organizacional.
¿Qué relación tenía Santiago Peña con Ueno Bank?
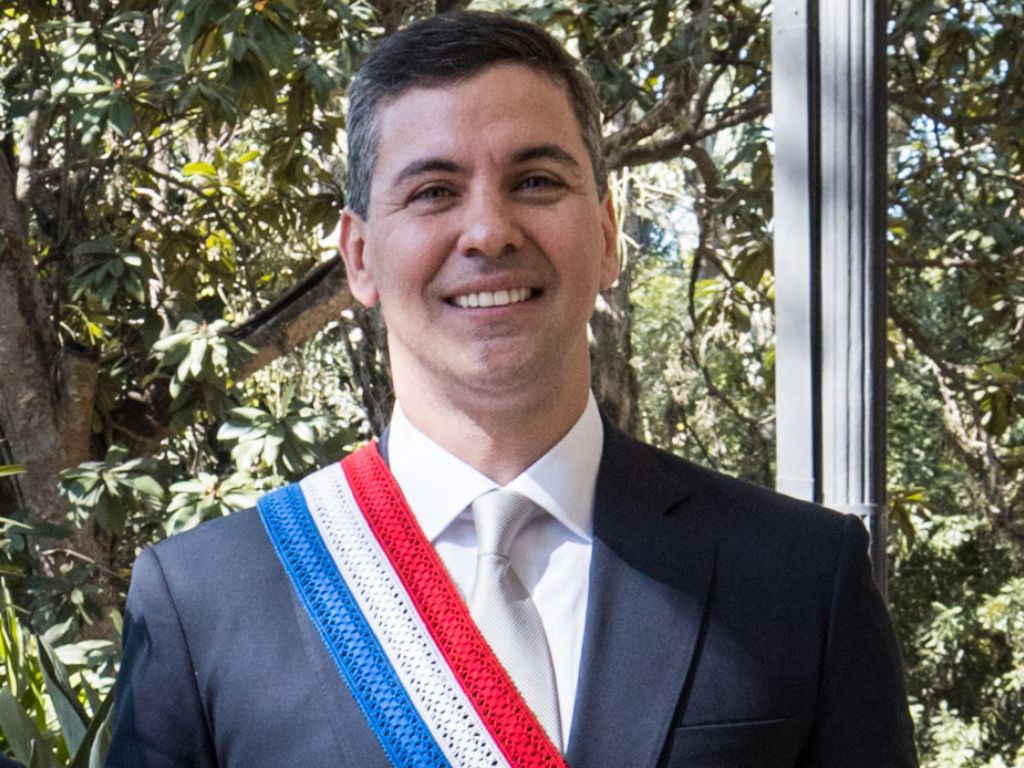
La situación financiera de Ueno Bank también generó atención sobre los vínculos empresariales del presidente paraguayo Santiago Peña.
Antes de la crisis, Peña había mantenido una participación como inversionista en Ueno Holding, sociedad relacionada con el conglomerado financiero.
En abril de 2025, el mandatario manifestó públicamente que había vendido su participación empresarial en marzo de ese año.
Otro funcionario relacionado con la trayectoria de la institución fue Carlos Carvallo Spalding, quien presidió Financiera Ueno entre 2022 y 2023, antes de asumir la conducción del Banco Central del Paraguay.
Posteriormente, Carvallo estuvo al frente del organismo regulador durante el proceso de supervisión que culminó con la resolución del banco.
¿Por qué el Gobierno tenía dinero depositado en Ueno Bank?
La relación entre el Estado paraguayo y Ueno Bank también incluía depósitos e inversiones de organismos públicos.
Uno de ellos era el Instituto de Previsión Social (IPS), institución responsable de administrar prestaciones y jubilaciones, que mantenía recursos colocados en el banco mediante distintas modalidades financieras.
El 6 de noviembre de 2026, el IPS informó que había presentado documentación ante el Banco Central para proteger los recursos depositados en la entidad, invocando su condición de acreedor privilegiado.
El organismo explicó que debía acreditar los documentos correspondientes a sus inversiones para participar en el procedimiento de recuperación de los fondos.
La situación también afectó a aproximadamente 32,000 jubilados y pensionados que recibían sus pagos a través de Ueno Bank.
Por esa razón, el IPS inició gestiones con otras instituciones financieras para trasladar las cuentas y mantener el calendario de prestaciones. Los pagos de noviembre y el beneficio adicional anual estaban previstos para el 17 de noviembre, mediante un operativo coordinado con siete bancos.
¿Qué irregularidades llevaron a la intervención?
De acuerdo con el Ministerio Público, las operaciones investigadas se realizaron entre 2025 y 2026 e incluyen préstamos y sobregiros concedidos a empresas vinculadas con Ueno Bank.
La Fiscalía identificó indicios de créditos elevados en relación con la capacidad económica de las empresas beneficiarias, plazos extensos, garantías insuficientes y deficiencias en la documentación utilizada para justificar las operaciones.
También investiga transferencias de recursos hacia otras sociedades del mismo grupo económico y una operación relacionada con una cartera crediticia de aproximadamente 74.4 millones de dólares.
Los saldos pendientes de las operaciones examinadas ascienden a 166.98 millones de dólares y 343,157 millones de guaraníes, según la Fiscalía. Estos montos corresponden a operaciones bajo investigación y no representan pérdidas definitivas establecidas judicialmente.
El Banco Central había comunicado a Ueno Bank desde el 5 de junio de 2026 la necesidad de adecuar determinadas operaciones crediticias con empresas vinculadas a los límites establecidos por la legislación.
Después de varios meses de supervisión, los ajustes financieros provocaron que el índice de solvencia de la entidad quedara por debajo del 50 % del mínimo exigido, situación que llevó al inicio del procedimiento de resolución.
¿Qué pasará con los ahorros de los clientes?
El procedimiento de resolución activó los mecanismos previstos por la legislación paraguaya para proteger los depósitos de los clientes.
El Fondo de Garantía de Depósitos establece una cobertura de hasta 75 salarios mínimos mensuales por depositante y por entidad financiera, equivalentes a 228.3 millones de guaraníes.
El 5 de noviembre, el Banco Central anunció una primera etapa de devolución dirigida a clientes con depósitos de hasta 10 millones de guaraníes, siempre que no mantuvieran deudas con Ueno Bank y tuvieran una cuenta habilitada en otra institución financiera.
Para los depositantes que superen el límite garantizado, la recuperación de los recursos adicionales dependerá del procedimiento de resolución y de los activos disponibles.
El Banco Central también habilitó mecanismos de consulta para que los usuarios puedan conocer las entidades asignadas para recibir sus pagos y mantenerse informados sobre las siguientes etapas.
La información puede consultarse mediante el portal oficial del Banco Central del Paraguay.
La intervención de Ueno Bank también alcanzó al mercado de valores, donde las autoridades dispusieron medidas relacionadas con la negociación de instrumentos financieros emitidos por la entidad.
El caso continúa sujeto a los procedimientos financieros y administrativos correspondientes, mientras las autoridades trabajan en la recuperación de los depósitos y la atención de las obligaciones del banco.
Comentarios (0)
Sé el primero en comentar este artículo.
Debes iniciar sesión para poder comentar.
Iniciar sesión