
Salvadoreños podrán pagar impuestos y multas sin recargos, ¿a quiénes aplica?
Las personas y empresas que tienen impuestos atrasados, deudas aduaneras o recargos por multas de tránsito podrán ponerse al día sin pagar determinados intereses y cargos por mora. Esto es posible por una nueva amnistía fiscal aprobada por la Asamblea...
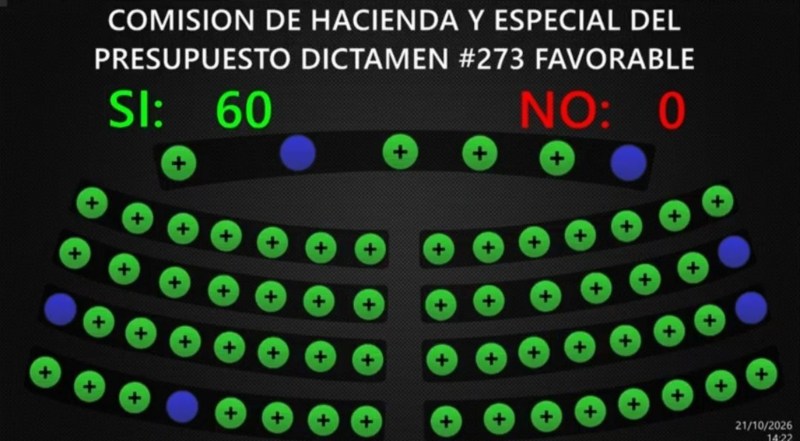
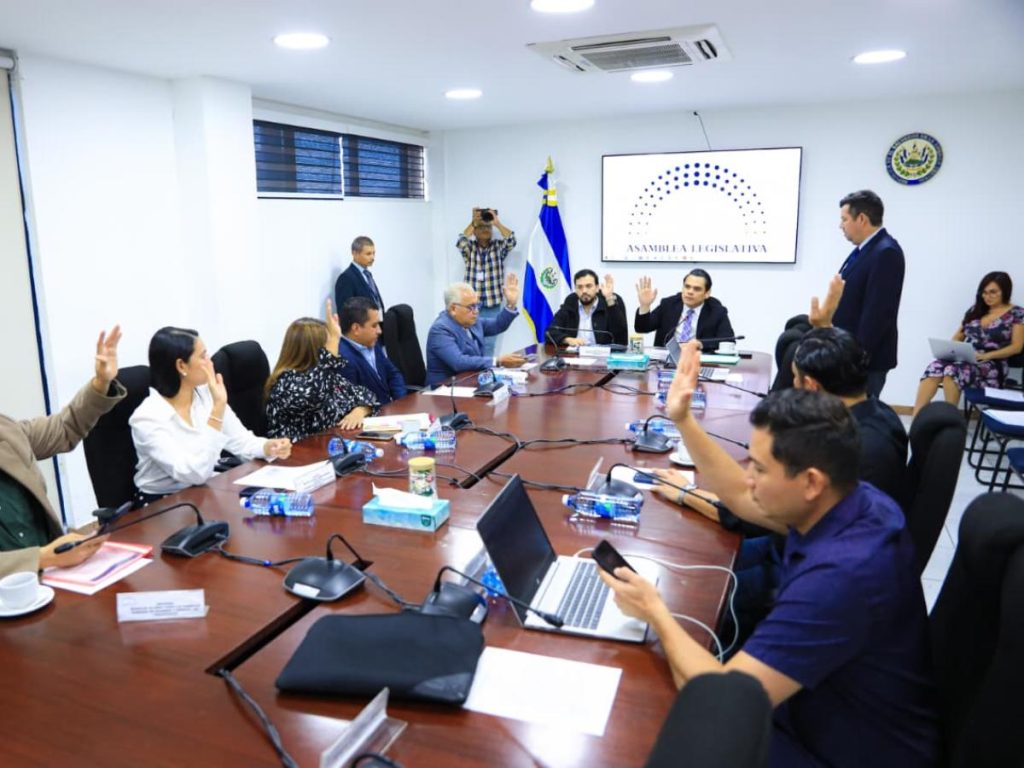
Las personas y empresas que tienen impuestos atrasados, deudas aduaneras o recargos por multas de tránsito podrán ponerse al día sin pagar determinados intereses y cargos por mora. Esto es posible por una nueva amnistía fiscal aprobada por la Asamblea Legislativa de El Salvador este miércoles 21 de octubre de 2026, con 60 votos, para facilitar el pago de obligaciones pendientes con el Estado.
La medida fue aprobada durante la sesión plenaria número 131 y establece como fecha límite el 11 de diciembre de 2026, por lo que los contribuyentes tendrán un período definido para acogerse a sus beneficios.
La legislación lleva por nombre Ley Especial y Transitoria que Otorga Facilidades para el Cumplimiento Voluntario de Obligaciones Tributarias, Aduaneras, de Tránsito y Otras Multas. Su propósito es que quienes mantienen obligaciones pendientes puedan regularizar su situación mediante la eliminación de determinados intereses, recargos y multas por mora.
Pero hay una diferencia importante: la amnistía no significa que todas las deudas desaparezcan. Los contribuyentes deberán cancelar el impuesto o la obligación original que corresponda, mientras que los cargos adicionales podrán ser condonados según las condiciones de la ley.
¿Quiénes pueden acogerse a la amnistía fiscal?
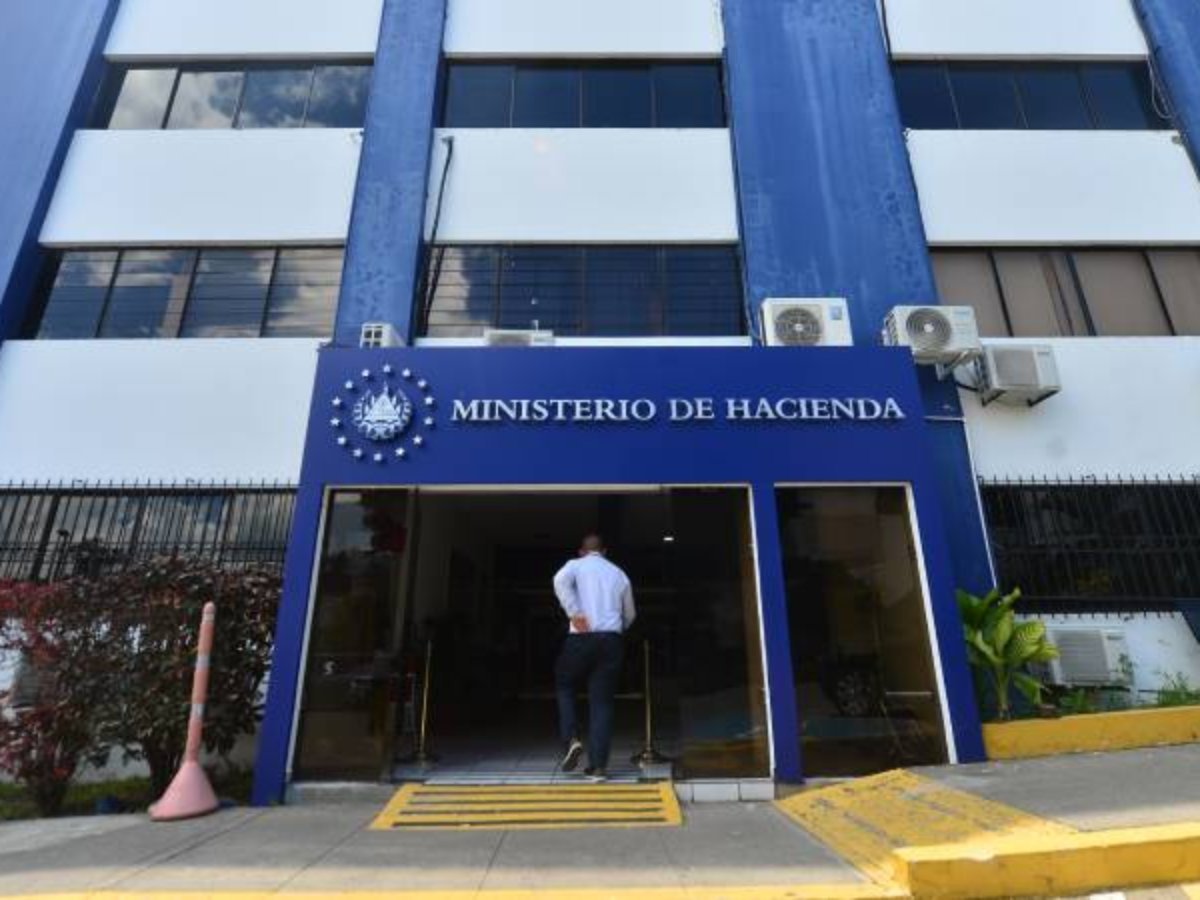
La ley contempla a personas y empresas con obligaciones pendientes ante la Dirección General de Impuestos Internos y la Dirección General de Aduanas, ambas dependencias del Ministerio de Hacienda.
También incluye casos que se encuentran en el Tribunal de Apelaciones de los Impuestos Internos y de Aduanas, así como determinadas deudas que están en procesos de cobro judicial ante la Fiscalía General de la República (FGR).
Además de las obligaciones tributarias y aduaneras, la normativa comprende recargos por multas relacionadas con la Ley de Transporte Terrestre, Tránsito y Seguridad Vial y determinadas sanciones impuestas por instituciones de la Administración Pública.
No obstante, las multas impuestas por las municipalidades están excluidas. Por lo tanto, las sanciones municipales no forman parte de las obligaciones contempladas en esta amnistía.

¿Qué pasará con las multas de tránsito pendientes?
La legislación incluye los intereses y recargos acumulados por determinadas multas de tránsito que no fueron canceladas dentro del plazo correspondiente.
Esto significa que un conductor con una multa pendiente podría quedar exento de pagar los cargos adicionales generados por el atraso, siempre que su obligación cumpla las condiciones establecidas en la ley.
Por ejemplo, si una persona tiene una multa de tránsito de $100 y ha acumulado recargos por no cancelarla a tiempo, la amnistía permitiría eliminar los recargos correspondientes, pero no el valor original de los $100.
Esta distinción es importante porque la normativa no anula las infracciones impuestas por agentes policiales o gestores de tránsito. Su aplicación se limita a los cargos que la ley autoriza exonerar.
¿Cómo se podrán pagar las deudas en cuotas?
Los contribuyentes que no cancelen sus obligaciones en un solo pago podrán solicitar un plan de financiamiento que contempla un anticipo equivalente al 10% del monto adeudado.
El saldo restante podrá distribuirse en ocho cuotas mensuales sucesivas. Este mecanismo también se aplicará a determinadas multas relacionadas con el incumplimiento de obligaciones formales.
Por ejemplo, si una persona tiene una deuda de $1,000 sujeta a este plan, el primer pago sería de $100. Los $900 restantes se distribuirían en ocho cuotas de $112.50. Se trata de un cálculo ilustrativo, ya que el monto definitivo dependerá de la obligación reconocida por la institución correspondiente.
Ejemplo de un plan de pago propuesto
Simulación matemática ilustrativa, no cálculo oficial. No determina elegibilidad ni sustituye las condiciones que establezca la ley definitiva.
La ley también establece consecuencias para quienes incumplan el plan de financiamiento. En esos casos, se perderán los beneficios otorgados y se reactivarán proporcionalmente los recargos originales.
¿Qué ocurrió con la amnistía fiscal anterior?
La nueva legislación tiene como antecedente una amnistía fiscal aprobada el 15 de octubre de 2025, que registró 56,195 contribuyentes beneficiados.
Según los datos presentados durante el análisis de la nueva ley, el 71 % de la recaudación obtenida mediante la normativa anterior correspondió a pequeños contribuyentes.
Los medianos contribuyentes representaron el 15 % de lo recaudado, mientras que los grandes contribuyentes aportaron el 14 % restante.
Estas cifras corresponden a la distribución de los montos recaudados y no a la cantidad de contribuyentes de cada categoría. La nueva legislación establece otro período para regularizar obligaciones pendientes, con un plazo que finalizará el 11 de diciembre de 2026.
¿Cómo consultar las deudas pendientes en Hacienda?
Los contribuyentes pueden revisar sus obligaciones tributarias mediante los servicios digitales que mantiene habilitados el Ministerio de Hacienda.
En el Portal de Servicios en Línea está disponible la opción Consultas de Deudas y Pagos, a la que se puede ingresar con usuario y contraseña para revisar la información tributaria registrada.
Por otra parte, el Portal de Pagos de la Dirección General de Tesorería permite consultar deudas, verificar cuotas correspondientes a planes de pago y generar números de pago electrónico.
Estas herramientas corresponden a los servicios habituales del Ministerio de Hacienda. La consulta de una deuda no constituye una solicitud de amnistía fiscal, por lo que los interesados deberán verificar los procedimientos específicos para acogerse a la nueva normativa.
¿Dónde solicitar información y cuándo vence el plazo?
El Ministerio de Hacienda cuenta con una División de Cobros que atiende consultas relacionadas con obligaciones tributarias y aduaneras, trámites administrativos y sistemas de pago.
Los contribuyentes pueden comunicarse a los teléfonos 2244-3880 y 2237-3880 para solicitar información sobre sus obligaciones pendientes. Estos números son canales generales de atención y no líneas exclusivas para la amnistía fiscal de 2026.
La ley aprobada establece como fecha límite el viernes 11 de diciembre de 2026. La aplicación efectiva de sus disposiciones dependerá de la entrada en vigencia del decreto y de los procedimientos correspondientes.
Comentarios (0)
Sé el primero en comentar este artículo.
Debes iniciar sesión para poder comentar.
Iniciar sesión